Professionnels

Structuration patrimoniale du dirigeant : entreprise, actifs financiers et patrimoine privé

Pour les dirigeants dont le patrimoine financier privé dépasse 1 M€ — ou dont la valeur de l’entreprise concentre une part majeure de la richesse — les décisions de rémunération, de détention, de réinvestissement et de transmission doivent se lire ensemble. L’analyse compare les options, leurs coûts et leurs contraintes avant toute opération.

Le constat

Les situations qui justifient une analyse patrimoniale

Cette analyse s’adresse prioritairement aux dirigeants disposant de plus de 1 M€ d’actifs financiers privés et à ceux dont la valeur de l’entreprise représente une part majeure du patrimoine. Ce repère n’impose pas une structure particulière : l’intérêt de chaque opération se vérifie au cas par cas.

  • Patrimoine concentré dans l’entreprise

    La valeur de vos titres représente une part importante de votre patrimoine global. Votre situation personnelle dépend donc fortement de la santé, de la valorisation et des décisions stratégiques de la société.

  • Rémunération ou trésorerie en évolution

    Vous arbitrez entre rémunération, dividendes et réserves conservées dans l’entreprise, ou celle-ci dispose d’une trésorerie dont l’horizon d’utilisation doit être précisé.

  • Croissance, association ou restructuration

    Une acquisition, l’arrivée ou le départ d’un associé, une réorganisation du capital ou un investissement immobilier peut modifier les risques et les flux entre sphère professionnelle et privée.

  • Cession ou transmission envisagée

    Vous préparez une vente, un réinvestissement après cession ou une transmission familiale. Le calendrier, la détention des titres et les conséquences juridiques et fiscales méritent d’être étudiés en amont.

Notre approche

Les interactions entre patrimoine professionnel et patrimoine personnel

Une décision peut améliorer un aspect de votre situation tout en créant une contrainte ailleurs. L’analyse cherche à rendre ces interdépendances visibles avant un arbitrage.

  • Revenus du dirigeant et besoins du foyer

    La rémunération et les dividendes influencent le revenu disponible, les prélèvements, les droits sociaux selon le statut et la capacité à investir à titre personnel.

  • Valeur de l’entreprise et actifs privés

    Les titres, les comptes courants d’associé, les garanties personnelles et l’immobilier professionnel peuvent concentrer les risques. Ils doivent être lus avec les liquidités, placements, dettes et besoins de la famille.

  • Risque professionnel et protection familiale

    La forme juridique, les cautions, le régime matrimonial, la prévoyance et les modes de détention peuvent avoir des effets différents. Aucune structure n’offre une protection absolue.

  • Décisions présentes et projets futurs

    Une stratégie de rémunération peut différer selon qu’il faut financer le train de vie, investir dans l’entreprise, préparer une cession ou transmettre progressivement les titres.

Bon à savoir

Les sujets étudiés : des flux quotidiens aux opérations structurantes

Rémunération, dividendes et capitalisation

Le choix dépend du statut du dirigeant, de la situation de la société, des besoins du foyer et de l’horizon des projets.

  • Rémunération : comparer son coût pour l’entreprise, le revenu net et les droits sociaux associés à la situation du dirigeant.
  • Dividendes : vérifier les conditions juridiques, fiscales et sociales applicables, sans supposer qu’ils sont toujours plus avantageux.
  • Capitalisation : comparer la conservation des liquidités dans la société avec une distribution et un investissement à titre personnel.
  • Arbitrage : étudier plusieurs scénarios chiffrés avec l’expert-comptable, en explicitant les hypothèses et les limites.
Détention des titres et pertinence d’une holding

Une holding peut servir un projet de réinvestissement, de détention de participations ou de transmission. Elle n’est pertinente que si ses objectifs, ses coûts et ses contraintes le justifient.

  • Détention directe : souvent plus simple à administrer lorsque les objectifs ne justifient pas une structure supplémentaire.
  • Holding : comparer les objectifs économiques, les flux attendus, les coûts de création et de gestion, la gouvernance et les conséquences fiscales.
  • Limites : obligations comptables et juridiques, coûts récurrents, contraintes propres aux dispositifs fiscaux et disponibilité des fonds.
  • Pour les opérations complexes, voir aussi notre page Ingénierie patrimoniale avancée.

Trésorerie d’entreprise

Avant d’envisager un placement, il faut identifier le besoin en fonds de roulement, les échéances et le montant réellement disponible sur chaque horizon.

  • Séparer les liquidités nécessaires à l’exploitation des excédents potentiels.
  • Comparer les supports selon leur risque, leur liquidité, leurs frais et leur horizon ; un rendement ou une valeur de revente ne sont pas garantis.
  • Vérifier que les placements ne compromettent pas le financement des salaires, fournisseurs, impôts, investissements ou imprévus.
  • Voir notre page Gestion de trésorerie d’entreprise.

Préparation de la cession

La structure de détention, le calendrier et les objectifs de l’après-cession se préparent en amont, sans présumer du dispositif fiscal à retenir.

  • Analyser la détention des titres, les besoins de liquidité et les étapes à organiser avant la transaction.
  • Comparer les conséquences estimées de plusieurs options, y compris leurs coûts, leurs conditions et les obligations ultérieures.
  • Évaluer comment le capital net de l’opération pourrait être réparti entre les besoins personnels, les actifs financiers et les projets de réinvestissement.
  • Voir notre page Préparation de la cession ou transmission d’entreprise.

Transmission de l’entreprise et du patrimoine

La transmission engage les objectifs du dirigeant, la continuité de l’entreprise et l’équilibre familial. Le choix des outils dépend de la situation et doit être validé par les professionnels compétents.

  • Comparer donation, cession, transmission progressive et démembrement lorsque ces options répondent à l’objectif poursuivi.
  • Examiner les conséquences pour les héritiers, le conjoint, les associés et la capacité de financement du repreneur.
  • Vérifier les conditions et les engagements de tout dispositif fiscal envisagé ; aucun avantage ne doit être tenu pour automatique.
  • Coordonner les décisions avec le notaire, l’avocat et l’expert-comptable.

Le déroulé

Les scénarios possibles et leurs conditions de pertinence

Nous comparons les options à partir de la situation réelle, des objectifs, des coûts de mise en œuvre et des contraintes futures. Aucun scénario n’est retenu par principe.

  1. Étape 1 sur 4

    Conserver une détention directe

    Cette option peut rester adaptée si la structure actuelle est lisible, les flux sont simples et aucun projet ne justifie le coût d’une entité supplémentaire. Elle n’exclut pas de revoir la rémunération, la liquidité ou la protection familiale.

  2. Étape 2 sur 4

    Étudier une holding

    Elle peut être utile pour organiser des participations, préparer certains réinvestissements ou structurer une opération sur les titres. Sa pertinence dépend notamment du projet économique, des conditions fiscales applicables, du financement et des coûts récurrents ; une détention directe doit servir de point de comparaison.

  3. Étape 3 sur 4

    Séparer certains actifs ou organiser des flux

    Une détention distincte de l’immobilier ou une réorganisation des flux peut être étudiée si elle répond à un objectif clair de financement, de gouvernance, de risque ou de transmission. Les frais, garanties, relations entre sociétés et conséquences fiscales doivent être évalués avant toute décision.

  4. Étape 4 sur 4

    Préparer une cession ou une transmission

    L’anticipation peut laisser davantage de temps pour comparer le calendrier, les modes de détention et l’utilisation future du capital. Les opérations doivent être documentées et coordonnées avec les conseils concernés ; les conséquences fiscales dépendent de la situation et des textes applicables.

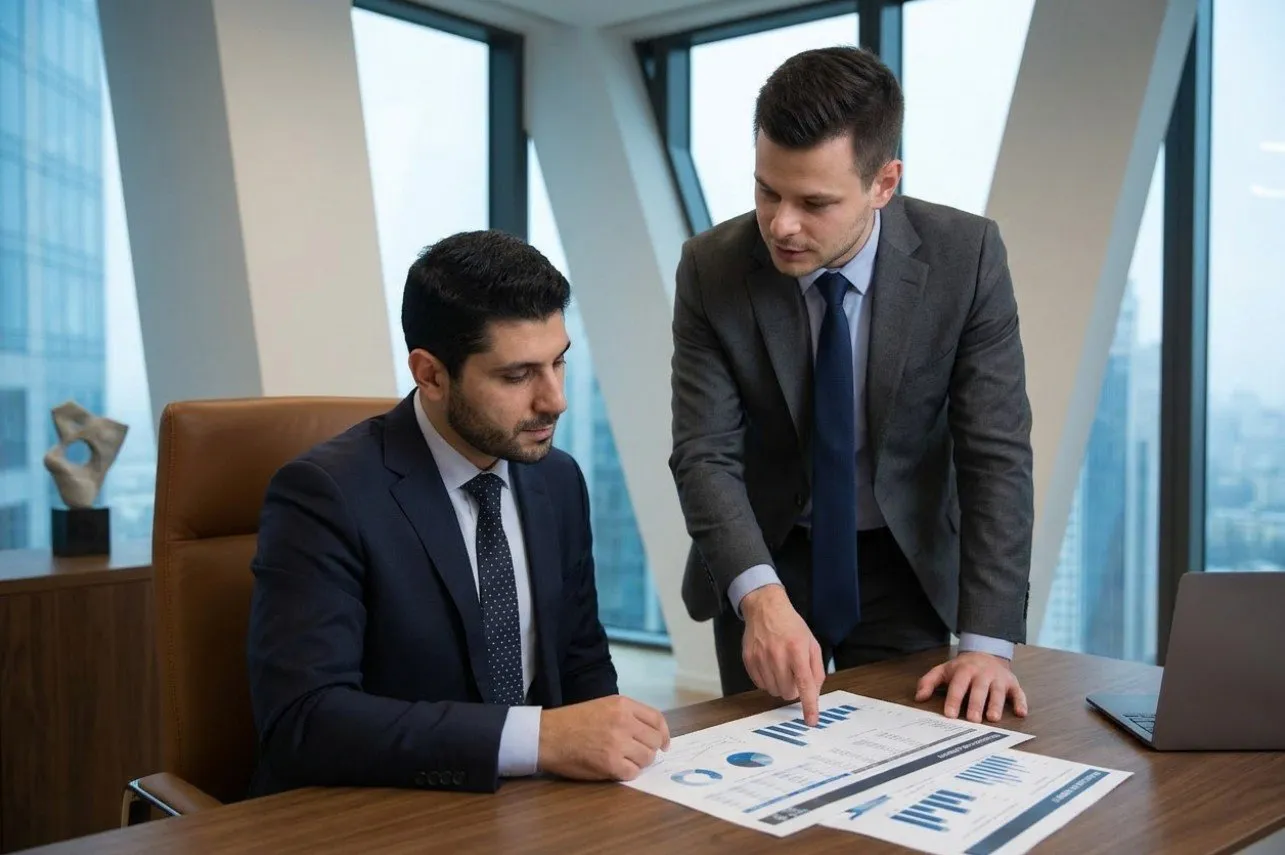
Akim présentant un document à Mathieu

Pour qui ?

Coûts, contraintes et risques juridiques et fiscaux

Un schéma plus sophistiqué n’est pas nécessairement plus efficace. La comparaison doit prendre en compte les coûts immédiats et récurrents, les obligations futures et les risques créés par chaque option.

  • Coûts directs et récurrents : création et gestion de structures, comptabilité, formalités, financement, actes et honoraires des professionnels intervenant. Le montant dépend de l’opération ; il doit être établi avant engagement.
  • Contraintes juridiques : statuts, pouvoirs du dirigeant, pactes d’associés, conventions entre entités, garanties personnelles et responsabilités. Les actes ou consultations relevant d’un avocat ou d’un notaire sont validés par ces professionnels.
  • Risques fiscaux : éligibilité, calendrier, durée de conservation, conditions de réinvestissement ou obligations déclaratives. Un report ou un avantage fiscal dépend du respect des conditions en vigueur et n’est jamais présumé acquis.
  • Risques financiers et de liquidité : endettement, concentration du patrimoine, disponibilité des fonds, coûts de sortie et conséquences d’un changement de situation. La diversification ne supprime pas le risque.

Les bénéfices

Les livrables et les modalités de la mission

Le périmètre est défini selon votre demande. Les analyses promises, les livrables et les honoraires d’une éventuelle mission sont précisés avant son démarrage.

  • Cartographie patrimoniale

    Synthèse des actifs professionnels et privés, des dettes, des flux, des modes de détention, des besoins de liquidité et des objectifs à prendre en compte.

  • Scénarios comparés

    Comparaison des options étudiées, de leurs hypothèses, avantages, limites, coûts, contraintes et risques. Les résultats sont des estimations fondées sur les informations disponibles.

  • Plan d’action priorisé

    Liste des décisions à instruire, ordre des étapes, échéances et points à confirmer avant toute opération.

  • Coordination avec vos conseils

    Préparation des sujets à valider avec votre expert-comptable, votre avocat et votre notaire, dans le périmètre convenu pour la mission.

  • Modalités et honoraires définis en amont

    Le premier rendez-vous dure 45 minutes et coûte 200 € TTC. Toute mission d’analyse approfondie est distincte : son périmètre, ses livrables et ses honoraires sont précisés avant le démarrage.

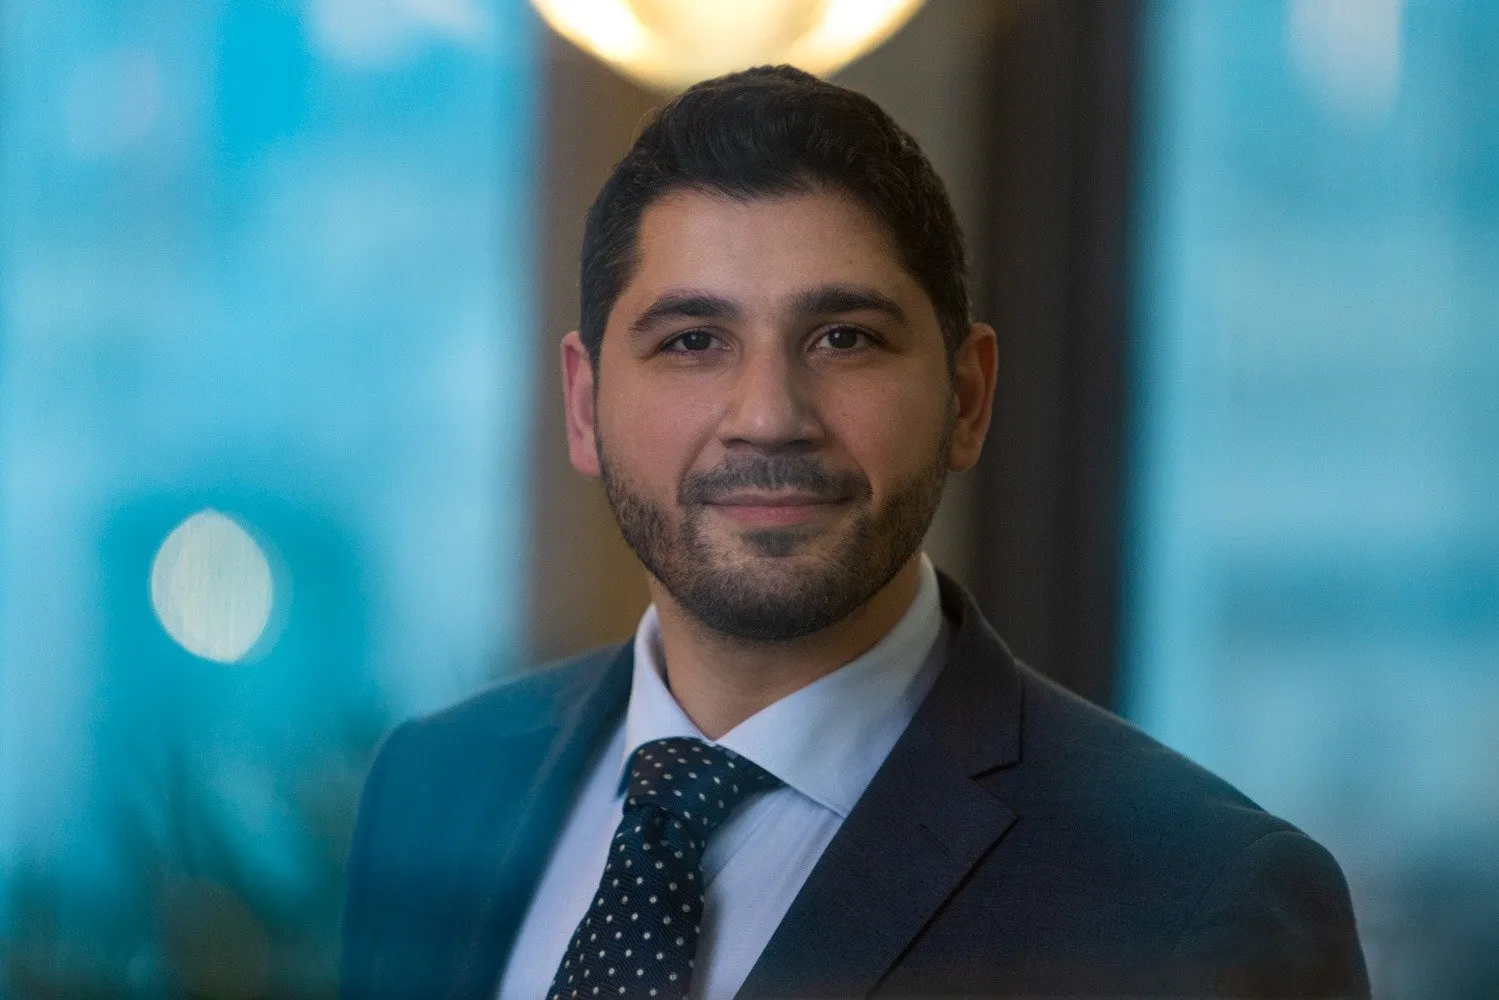
Portrait de Mathieu, conseiller en gestion de patrimoine chez Ferless Conseil

Votre interlocuteur

Mathieu vous accompagne sur votre structuration patrimoniale

Mathieu HACHEMKHANI MAZLAGHANI · Ingénieur patrimonial

Analyse patrimoniale complète, Structuration et optimisation fiscale, Planification successorale, Gestion de patrimoine.

FAQ

Vos questions fréquentes

Une autre question ? Posez-la-nous directement lors d’un premier échange.

Une holding est-elle systématiquement utile pour un dirigeant ?

Non. Elle peut répondre à des objectifs de détention, de réinvestissement ou de transmission, mais elle entraîne des coûts et des obligations. La décision suppose de comparer son intérêt avec des options plus simples, en tenant compte des règles juridiques et fiscales applicables.

Que compare une analyse de structuration patrimoniale ?

Selon la situation, l’analyse peut porter sur la rémunération, les dividendes, la trésorerie, la détention des titres, l’exposition aux risques, les projets de cession ou de transmission et les conséquences sur le patrimoine privé. Le périmètre exact est défini avant la mission.

Quel est le tarif du premier rendez-vous ?

Le premier rendez-vous dure 45 minutes et coûte 200 € TTC. Il sert à comprendre vos enjeux, vérifier l’adéquation avec les domaines d’intervention du cabinet et définir les prochaines étapes éventuelles. Toute mission d’analyse approfondie est distincte.

Premier rendez-vous

Votre patrimoine mérite
une stratégie claire.

Présentez-nous vos enjeux patrimoniaux. Le périmètre et les honoraires d’une éventuelle mission sont précisés avant tout engagement.