Produit financier

SCPI

Des parts de sociétés qui achètent et louent des immeubles, pour percevoir des loyers sans rien gérer. Nous sélectionnons les SCPI et le mode de détention qui vous conviennent.

  • 8 à 12 %de frais de souscription en général, à amortir sur la durée
  • 8 à 10 ansde détention minimum recommandée
  • 3 modesde détention : en direct, en nue-propriété ou dans une assurance vie

Comprendre

C'est quoi une SCPI ?

Une SCPI collecte l’épargne de nombreux investisseurs pour acheter et louer des immeubles. Vous détenez des parts et touchez une quote-part des loyers, sans rien gérer.

  • De l'immobilier sans gestion

    Bureaux, commerces, santé, logistique. La société de gestion s'occupe des acquisitions, des locataires, des travaux et des loyers. Vous n'avez aucune contrainte opérationnelle.

  • Une mutualisation réelle

    Votre épargne est répartie sur des dizaines d'immeubles et des centaines de locataires. Une vacance locative ponctuelle ne met pas votre rendement en péril, contrairement à un studio détenu en direct.

Un placement accessible dès quelques milliers d'euros, là où l'immobilier en direct exige un apport et un crédit conséquents.

Simulateur

Calculateur SCPI

Investissez dans l’immobilier sans contrainte de gestion.
Percevez des revenus locatifs réguliers et diversifiez votre patrimoine avec les SCPI.

Mode de financement

Rendement moyen constaté sur le marché

Revenus locatifs annuels bruts

3 250 €

soit 271 € mensualisés

* Avant prélèvements sociaux et impôts

Loyers cumulés

32 500 €

Sur toute la durée

Capital final estimé

55 000 €

Revalorisation +10 %

Détail de votre investissement

Capital investi

50 000 €

Loyers perçus

32 500 €

Rendement total

+75 %

Note sur la fiscalité

Les revenus affichés sont bruts. La fiscalité (revenus fonciers + prélèvements sociaux de 17,2 %) impacte la performance nette de votre investissement. Selon votre TMI, le rendement net peut varier de 3 % à 5 % pour un rendement brut de 6 %. Un conseiller peut vous aider à optimiser cette fiscalité.

Avantages SCPI

  • Revenus passifs réguliers
  • Diversification immobilière (bureaux, commerces)
  • Pas de gestion locative
  • Accessible dès 1 000 €

Points d’attention

  • Frais de souscription : 8-12 %
  • Liquidité limitée (délai de revente)
  • Rendement non garanti
  • Fiscalité : revenus fonciers

En chiffres

Rendement et risques

La SCPI distribue un revenu régulier, mais ni ce revenu ni le capital ne sont garantis. Voici ce qu'il faut regarder avant de souscrire.

ParamètreCe qu'il faut savoir
Revenu distribuéVersé trimestriellement dans la plupart des cas, il dépend des loyers effectivement perçus et peut varier à la baisse
Valeur de la partRéévaluée périodiquement selon l'expertise du patrimoine. Elle peut baisser, comme l'ont montré les corrections récentes sur le bureau
LiquiditéLa revente n'est pas immédiate et dépend de l'existence d'acheteurs. Ce n'est pas un placement de court terme
Frais de souscriptionSignificatifs, généralement entre 8 et 12 %. Ils imposent un horizon de détention long pour être amortis
Horizon recommandéAu moins huit à dix ans

Nous n'utilisons pas la SCPI comme un produit d'appel. Elle a sa place dans une allocation, à la bonne proportion et pour le bon profil.

Bon à savoir

Les modes de détention

La façon dont vous détenez vos parts change complètement la fiscalité et l'intérêt de l'opération.

  • En direct

    Les revenus sont imposés comme des revenus fonciers, au barème plus prélèvements sociaux. Simple, mais fiscalement lourd pour les tranches hautes.

  • En nue-propriété

    Vous achetez avec une décote et ne percevez aucun revenu pendant la période de démembrement. Aucune fiscalité pendant cette durée, et pleine propriété au terme.

  • Dans une assurance vie

    Les parts sont logées dans le contrat et profitent de sa fiscalité, nettement plus douce. En contrepartie, l'univers de SCPI disponibles est restreint.

Le choix du mode de détention pèse souvent plus lourd que le choix de la SCPI elle-même. Notre article sur la fiscalité des SCPI compare chaque option.

Pour qui ?

À qui s'adresse la SCPI ?

Trois profils pour lesquels elle constitue un outil pertinent.

  • Besoin de revenus

    Compléter ses revenus de manière régulière, notamment à l'approche ou au moment de la retraite.

  • Diversification

    Introduire de l'immobilier dans un patrimoine trop concentré sur les marchés financiers ou sur les livrets.

  • Effet de levier

    Acquérir à crédit pour profiter de la déduction des intérêts d'emprunt et construire un capital dans la durée.

Pour une stratégie de défiscalisation plus large, voir notre méthode pour défiscaliser efficacement.

Notre accompagnement

Notre accompagnement Ferless

Il existe plus d'une centaine de SCPI sur le marché. Leur qualité varie fortement, et les écarts de performance sont durables.

  • Sélection des sociétés

    Analyse du taux d'occupation, de la qualité des actifs, du report à nouveau et de l'ancienneté de la société de gestion.

  • Mode de détention

    Arbitrage entre détention directe, nue-propriété, crédit et logement en assurance vie selon votre fiscalité.

  • Dosage dans l'allocation

    Définition de la part raisonnable de SCPI dans votre patrimoine global, sans surexposition à l'immobilier.

  • Suivi dans la durée

    Surveillance des indicateurs de chaque SCPI détenue et arbitrages lorsque la qualité se dégrade.

Bon à savoir

La SCPI
au-delà du rendement affiché

Comment lire le taux de distribution d’une SCPI ?

Avant fiscalité, il rapporte les revenus de l’année au prix de la part ; les performances passées ne préjugent pas des performances futures.

  • Soutien ponctuel : il peut reposer sur des plus-values de cession ou les réserves de la SCPI.
  • Prix de la part : le taux n’en dit rien, et ce prix peut baisser.
  • TRI longue période : quand il est publié, il donne une vision plus complète.
  • Taux d’occupation financier : la part des loyers réellement encaissés.
  • Report à nouveau : la réserve disponible pour lisser les distributions futures.
Qu’est-ce que le délai de jouissance d’une SCPI ?

C’est la période entre la souscription de vos parts et le moment où elles commencent à percevoir des revenus.

  • Durée : fixée par chaque SCPI, elle se compte généralement en mois.
  • Pendant ce délai : votre argent est investi mais ne rapporte rien.
  • Première année : c’est surtout là qu’il pèse.
  • Achat à crédit : vous remboursez l’emprunt sans encore toucher de loyers.
  • Rentabilité : nous l’intégrons au calcul, comme les frais de souscription.

Quels sont les différents types de SCPI ?

Toutes les SCPI ne poursuivent pas le même objectif : certaines sont spécialisées, santé ou logistique, d’autres diversifiées.

  • Rendement : elles cherchent à distribuer un revenu régulier.
  • Fiscales : adossées à un dispositif comme le Malraux ou le déficit foncier, peu liquides.
  • À l’étranger : les loyers sont d’abord imposés dans le pays de l’immeuble.
  • Capital variable : la revente passe par de nouvelles souscriptions.
  • Capital fixe : les parts s’échangent sur un marché secondaire.
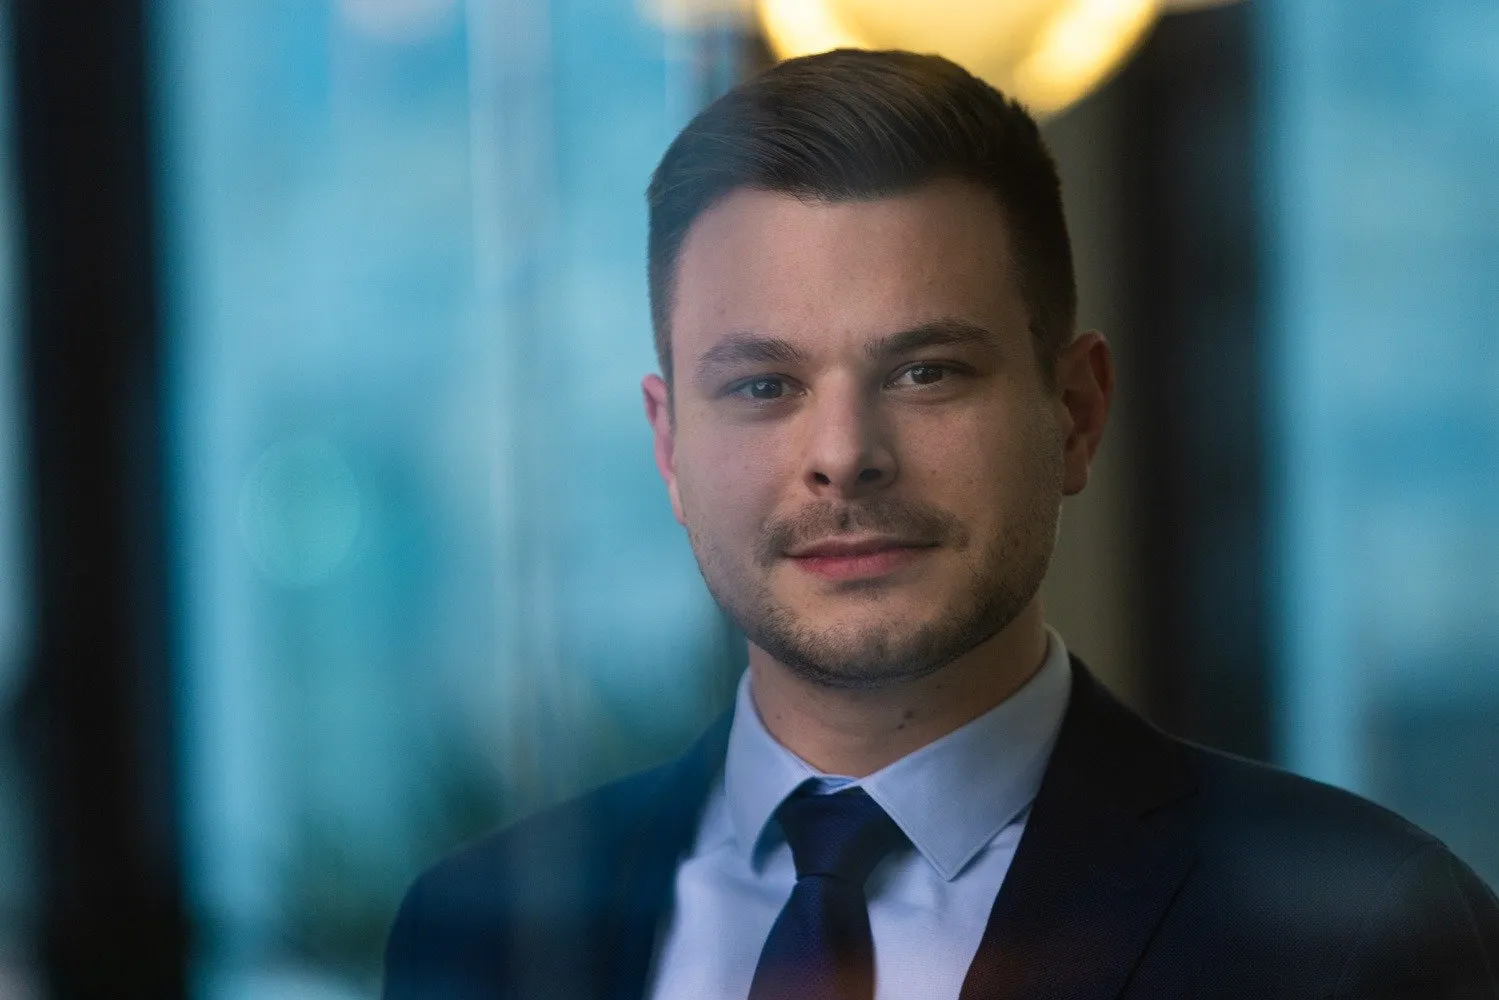
Portrait d’Akim, conseiller en gestion de patrimoine chez Ferless Conseil

Votre interlocuteur

Akim vous accompagne sur votre scpi

Akim OKSEN · Conseiller en Gestion de Patrimoine

Analyse financière personnalisée, Planification patrimoniale, Sélection de produits financiers et immobiliers.

FAQ

Vos questions sur les SCPI

Les points qui reviennent le plus souvent sur la pierre-papier.

Le rendement est-il garanti ?

Non. Ni le revenu distribué ni le capital investi ne sont garantis. Les performances passees ne préjugent pas des performances futures, et la valeur des parts peut baisser.

Quand puis-je revendre ?

À tout moment en théorie, mais la revente dépend de la demande. Compte tenu des frais de souscription, il faut envisager la SCPI sur huit à dix ans minimum.

Peut-on acheter à crédit ?

Oui, et c'est souvent pertinent. Les intérêts d'emprunt se déduisent des revenus fonciers, ce qui allège la fiscalité pendant la phase de remboursement.

SCPI ou immobilier en direct ?

La SCPI supprime la gestion et mutualise le risque locatif, au prix d'un rendement souvent inférieur et d'une liquidité moindre. Le direct garde du sens quand vous voulez maîtriser le bien et son financement.

Premier rendez-vous

Étudions votre allocation

Un échange de 45 minutes pour déterminer la place que la SCPI mérite dans votre patrimoine.