Produit financier

Assurance vie Luxembourgeoise

Un contrat souscrit auprès d’un assureur luxembourgeois, pour les patrimoines importants et les parcours internationaux. Nous vérifions d’abord qu’il se justifie dans votre cas.

  • 250 000 €le ticket d’entrée habituel d’un contrat luxembourgeois
  • 70 000 €par assureur : la limite de la garantie française, que le contrat luxembourgeois ne connaît pas
  • 3 modesde gestion : fonds interne dédié, fonds interne collectif ou fonds d’assurance spécialisé

Comprendre

C'est quoi une assurance vie luxembourgeoise ?

La version haut de gamme de l'assurance vie. Même fiscalité qu'un contrat français pour un résident fiscal français, mais une protection du capital et un univers d'investissement sans commune mesure.

  • Le triangle de sécurité

    Vos avoirs sont déposés auprès d'une banque dépositaire indépendante, sous le contrôle du régulateur luxembourgeois. Ils sont séparés du bilan de l'assureur et ne peuvent être engagés par ses créanciers.

  • Le super privilège

    En cas de défaillance de l'assureur, le souscripteur est créancier de premier rang, avant l'État et les salariés. Aucun plafond d'indemnisation, là où la garantie française est limitée à 70 000 € par assureur.

Le détail du mécanisme dans notre article sur le triangle de sécurité luxembourgeois.

Simulateur

Calculateur d'assurance vie luxembourgeoise

Comparez les avantages d’une assurance-vie luxembourgeoise par rapport à une assurance-vie française. Protection renforcée, diversification internationale et fiscalité optimisée.

Profil de gestion

Luxembourg

Protection maximale

  • Capital final (après 15 ans)–
  • Plus-value brute–
  • Capital protégé100 %

Rendement net de frais · Capital protégé : triangle de sécurité

France

Protection standard

  • Capital final (après 15 ans)–
  • Plus-value brute–
  • Capital protégé70 000 €

Rendement net de frais · Capital protégé : garantie FGAP limitée

Frais de gestion de 1 % par an prélevés sur l'encours, appliqués aux deux contrats.

Les informations présentées ont une vocation générale et informative. Elles ne constituent pas un conseil en investissement personnalisé. Les unités de compte présentent un risque de perte en capital. La fiscalité mentionnée est celle en vigueur et peut évoluer.

En chiffres

Luxembourg ou France ?

Le contrat luxembourgeois ne remplace pas le contrat français : il répond à des besoins que ce dernier ne couvre pas.

CritèreLuxembourgFrance
Protection du capitalTriangle de sécurité, sans plafondGarantie limitée à 70 000 € par assureur
Supports accessiblesFonds institutionnels, private equity, produits structurés, fonds dédiésUnivers de détail de l'assureur
Fiscalité (résident français)Identique au contrat françaisRégime de droit commun
Mobilité internationaleNeutralité fiscale, le contrat suit votre résidenceFiscalité française attachée au contrat
Ticket d'entréeÀ partir de 250 000 €Sans minimum significatif

Nous détaillons chaque ligne dans notre comparatif complet entre le contrat luxembourgeois et le contrat français.

Bon à savoir

Les modes de gestion

C'est là que le contrat luxembourgeois se distingue vraiment : l'allocation se construit sur mesure au lieu de se choisir dans un catalogue.

  • Le fonds interne dédié

    Un portefeuille créé pour vous seul, piloté par un gestionnaire que vous choisissez, selon un mandat que vous définissez.

  • Le fonds interne collectif

    Un portefeuille mutualisé entre plusieurs souscripteurs partageant le même profil, avec un ticket d'entrée plus accessible.

  • Le fonds d'assurance spécialisé

    Vous définissez vous-même la composition du portefeuille, sans délégation de gestion, dans le respect des règles de diversification.

Le choix entre ces trois structures détermine vos frais et votre marge de manœuvre. Notre guide sur le fonds dédié, le FID et le FAS compare les trois.

Pour qui ?

À qui s'adresse le contrat luxembourgeois ?

Il répond à trois situations précises. En dehors de celles-ci, un bon contrat français suffit.

  • Patrimoines importants

    Au-delà de quelques centaines de milliers d'euros, la limite de 70 000 € de la garantie française devient une exposition réelle.

  • Mobilité internationale

    Expatriation prévue ou déjà effective : le contrat s'adapte à la fiscalité de votre pays de résidence sans être clôturé.

  • Allocation sur mesure

    Besoin d'accéder à des classes d'actifs fermées aux contrats de détail, ou de confier la gestion à un gérant choisi.

Si votre situation ne relève d'aucun de ces trois cas, nous vous le dirons. Voir l'assurance vie française.

Notre accompagnement

Notre accompagnement Ferless

Souscrire au Luxembourg engage des montants significatifs et une relation longue. Chaque paramètre se négocie.

  • Analyse d'opportunité

    Nous vérifions d'abord que le contrat luxembourgeois est pertinent pour vous, avant d'en parler.

  • Sélection de la compagnie

    Comparaison des assureurs luxembourgeois sur la solidité, les frais réels et la qualité des banques dépositaires.

  • Structuration du contrat

    Choix du mode de gestion, désignation du gérant, construction de l'allocation et rédaction de la clause bénéficiaire.

  • Suivi et reporting

    Pilotage régulier, arbitrages selon l'évolution des marchés et de votre situation personnelle.

Bon à savoir

Le contrat luxembourgeois
dans le détail

Comment souscrire une assurance vie luxembourgeoise depuis la France ?

Pas besoin de compte au Luxembourg ni de vous y rendre : un conseiller monte le dossier avec vous.

  • Pièces de base : pièce d’identité, justificatif de domicile, derniers avis d’imposition.
  • Origine des fonds : vente d’un bien, cession d’entreprise, héritage ou épargne accumulée.
  • Questionnaire : votre situation patrimoniale et votre profil d’investisseur.
  • Banque dépositaire : à choisir parmi celles avec lesquelles la compagnie travaille.
  • Délai : réunissez les pièces tôt pour ne pas retarder l’investissement.
Peut-on transférer une assurance vie française au Luxembourg ?

Pas directement : il faut racheter le contrat français, puis reverser les sommes sur le contrat luxembourgeois.

  • Impôt : les gains compris dans le rachat du contrat français sont imposés.
  • Antériorité fiscale perdue : le nouveau contrat repart de sa propre date d’ouverture.
  • Après 70 ans : passage au régime des versements après 70 ans.
  • Frais d’entrée : ceux du nouveau contrat s’ajoutent.
  • Souvent mieux : garder le contrat français et ouvrir le luxembourgeois pour les nouvelles sommes.

Combien coûte une assurance vie luxembourgeoise ?

Plusieurs couches de frais s’empilent : leur total varie beaucoup d’une compagnie à l’autre, et une bonne partie se discute.

  • Frais d’entrée : sur chaque versement.
  • Frais de gestion annuels : prélevés par l’assureur.
  • Banque dépositaire : elle facture ses propres frais.
  • Gérant : honoraires pour un fonds interne dédié ou collectif.
  • Supports : chaque support d’investissement a ses frais propres.
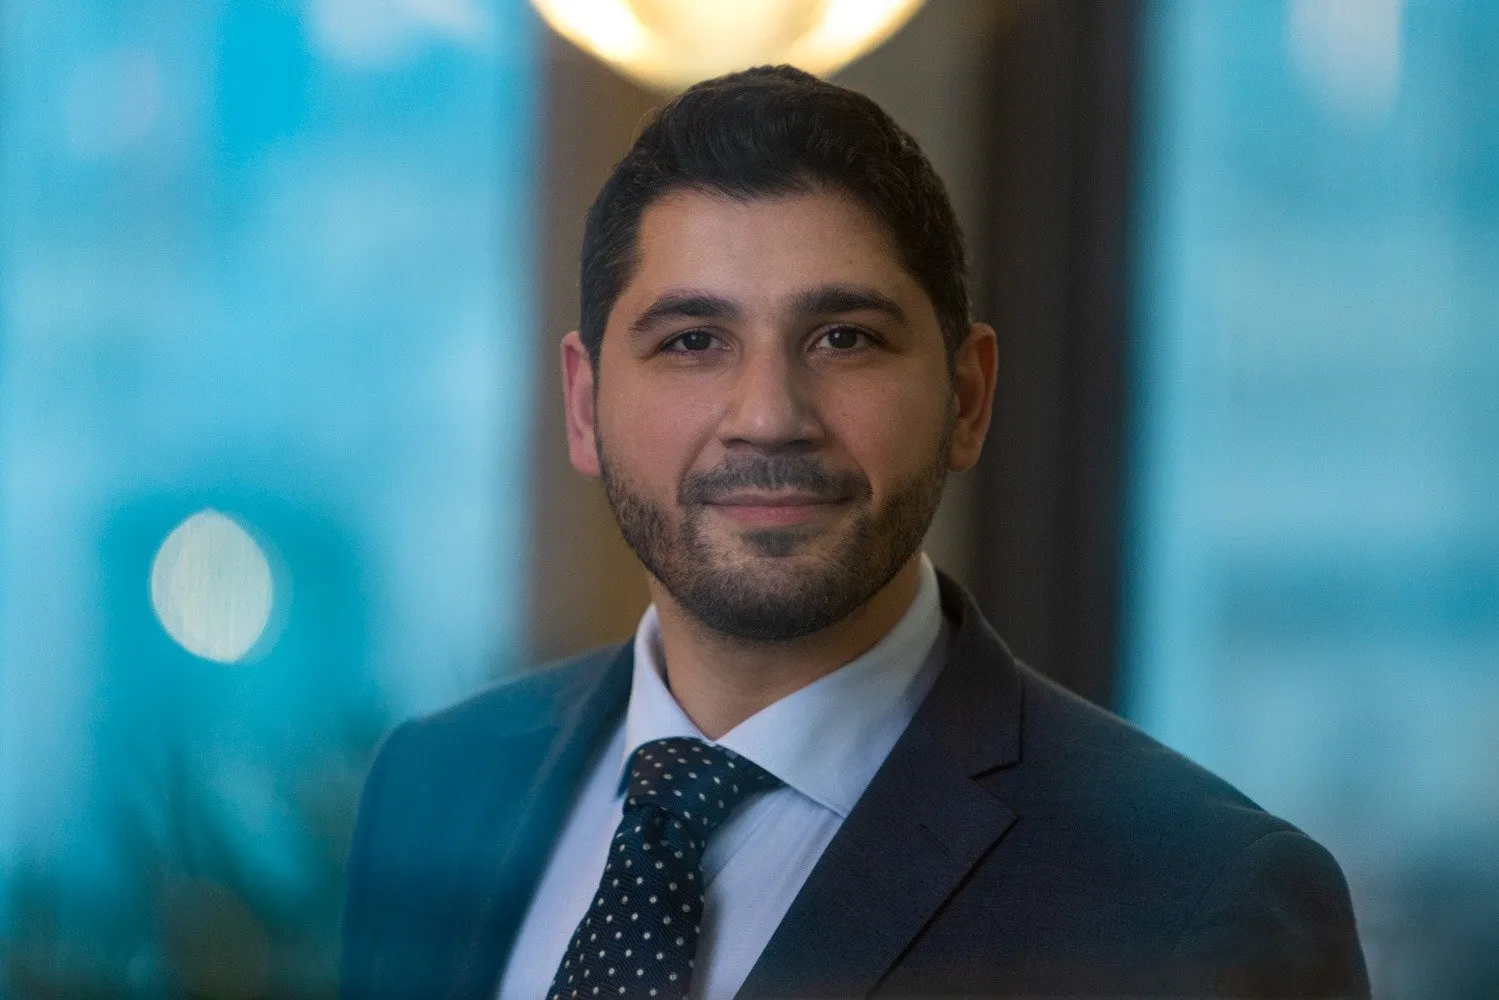
Portrait de Mathieu, conseiller en gestion de patrimoine chez Ferless Conseil

Votre interlocuteur

Mathieu vous accompagne sur votre assurance vie luxembourgeoise

Mathieu HACHEMKHANI MAZLAGHANI · Ingénieur Patrimonial

Analyse patrimoniale complète, Structuration et optimisation fiscale, Planification successorale, Gestion de patrimoine.

FAQ

Vos questions sur
le contrat luxembourgeois

Les points qui reviennent le plus souvent sur le contrat luxembourgeois.

Est-ce légal et déclaré ?

Entièrement. Le contrat se déclare à l'administration fiscale française comme tout contrat étranger. Il n'a rien d'un placement offshore : c'est un produit européen régulé, dans un cadre parfaitement transparent.

La fiscalité est-elle plus avantageuse ?

Non, et c'est un malentendu courant. Pour un résident fiscal français, la fiscalité est strictement identique à celle d'un contrat français. L'avantage porte sur la protection et les supports, pas sur l'impôt.

Que se passe-t-il si je m'expatrie ?

Le contrat reste en place et s'adapte à la fiscalité de votre nouveau pays de résidence. C'est le principe de neutralité fiscale, et l'une des raisons principales de souscrire au Luxembourg.

Le contrat échappe-t-il à la loi Sapin 2 ?

La question mérite une réponse nuancée plutôt qu'un oui tranché. Nous l'avons traitée en détail dans notre article sur la loi Sapin 2 et le contrat luxembourgeois.

Premier rendez-vous

Étudions votre situation

Un échange de 45 minutes pour déterminer si le contrat luxembourgeois est pertinent dans votre cas.