Produit financier

Assurance vie

Un contrat pour faire fructifier votre épargne, la garder disponible et préparer sa transmission. Nous auditons vos contrats actuels, puis construisons l’allocation avec vous.

  • 8 ansd’ancienneté du contrat pour bénéficier de l’abattement annuel et du taux réduit sur les gains
  • 4 600 €de gains exonérés d’impôt chaque année après 8 ans, 9 200 € pour un couple
  • 152 500 €d’abattement par bénéficiaire sur les versements effectués avant 70 ans

Comprendre

C'est quoi une assurance vie ?

Un contrat d'épargne qui permet de placer un capital, d'y accéder à tout moment, et de transmettre dans un cadre fiscal distinct de la succession. Ni plafond de versement, ni blocage des fonds.

  • Le fonds en euros

    Capital garanti par l'assureur, net de frais de gestion. Le rendement est modéré mais la sécurité est totale. C'est la poche de stabilité du contrat.

  • Les unités de compte

    Fonds actions, obligations, SCPI, ETF. Le potentiel de performance est supérieur, mais le capital n'est pas garanti. Elles s'envisagent sur un horizon long.

Contrairement à une idée répandue, votre argent n'est jamais bloqué. Un rachat reste possible à tout moment. Les huit ans souvent évoqués ne conditionnent pas la disponibilité mais la fiscalité.

Simulateur

Calculateur d'assurance vie

Projetez votre capital et découvrez les avantages fiscaux de l’assurance-vie.
Un placement flexible pour préparer vos projets et votre retraite.

Profil de gestion

Capital final estimé d'ici 15 ans

–

Versements + Plus-value cumulée

Total versé

–

Initial + mensuels

Plus-value

–

Gains générés

Rendement global

–

Sur la durée totale

Avantage fiscal : rachat de 10 000 €

Contrat moins de 8 ans

Moins avantageux

  • Abattement annuel0 €
  • Fiscalité appliquée (PFU)30 %
  • Montant net racheté–

Contrat plus de 8 ans

Recommandé

  • Abattement annuel *4 600 €
  • Fiscalité appliquée7,5 %
  • Montant net racheté–

Évolution de votre capital

Année 5 · Premier jalon

–

Capital accumulé après 5 ans d'épargne régulière

Année 8 · Avantage fiscal débloqué

–

Abattement de 4 600 € (ou 9 200 € pour un couple)

Année 15 · Objectif atteint

–

Capital final avec fiscalité optimisée

* L'abattement annuel est de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé.
Les informations présentées ont une vocation générale et informative. Elles ne constituent pas un conseil en investissement personnalisé. Les unités de compte présentent un risque de perte en capital. La fiscalité mentionnée est celle en vigueur et peut évoluer.

En chiffres

La fiscalité de l'assurance vie

Tant que vous ne retirez rien, vous n'êtes pas imposé. L'impôt ne s'applique qu'aux gains compris dans un rachat, jamais au capital versé.

Âge du contratImposition des gainsAbattement annuel
Moins de 8 ans12,8 % + 17,2 % de prélèvements sociauxAucun
Plus de 8 ans7,5 % + 17,2 % de prélèvements sociaux4 600 € seul, 9 200 € en couple

Le taux réduit de 7,5 % s'applique aux gains issus des versements n'excédant pas 150 000 €, tous contrats confondus. Au-delà, la fraction correspondante reste taxée à 12,8 %. Le détail dans notre guide sur la fiscalité de l'assurance vie.

Bon à savoir

Transmettre avec l'assurance vie

Les capitaux versés au décès échappent à la succession et suivent leurs propres règles.

  • Versements avant 70 ans

    Abattement de 152 500 € par bénéficiaire, puis 20 % jusqu'à 700 000 € et 31,25 % au-delà.

  • Versements après 70 ans

    Abattement global de 30 500 € sur les versements, les gains restant exonérés.

  • Conjoint et PACS

    Exonération totale de droits pour le conjoint ou le partenaire de PACS, quel que soit le montant.

  • Liberté de désignation

    Vous choisissez vos bénéficiaires, y compris hors du cercle familial. La clause se rédige sur mesure.

La clause bénéficiaire est le point le plus souvent négligé, et le plus lourd de conséquences. Voir notre analyse sur assurance vie et succession.

Pour qui ?

À qui s'adresse l'assurance vie ?

Il n'y a pas une assurance vie, mais un contrat à calibrer selon votre objectif.

  • Constituer un capital

    Épargner sur le long terme avec une fiscalité qui s'allège à mesure que le contrat prend de l'âge.

  • Générer des revenus

    Mettre en place des rachats partiels programmés pour compléter vos revenus, notamment à la retraite.

  • Diversifier

    Sortir d'une épargne concentrée sur des livrets peu rémunérateurs et accéder à des supports variés.

Pour les patrimoines les plus importants ou en cas de mobilité internationale, l'assurance vie luxembourgeoise offre une protection des avoirs et un univers d'investissement plus larges.

Notre accompagnement

Notre accompagnement Ferless

Deux contrats portant le même nom peuvent produire des résultats très éloignés selon les frais et la qualité des supports. Notre rôle est d'arbitrer ces paramètres pour vous.

  • Audit de vos contrats

    Frais réellement prélevés, performance nette, pertinence des supports détenus.

  • Allocation sur mesure

    Répartition entre fonds en euros et unités de compte selon votre horizon et votre tolérance au risque.

  • Clause bénéficiaire

    Rédaction adaptée à votre situation familiale et à vos objectifs de transmission.

  • Suivi dans la durée

    Arbitrages et pilotage des rachats pour utiliser au mieux les abattements annuels.

Bon à savoir

Bien utiliser son
assurance vie

Comment retirer de l’argent de son assurance vie ?

Chaque retrait mêle capital et gains, au prorata du contrat : seule la part de gains est imposée.

  • Rachat partiel : vous retirez ce dont vous avez besoin, le reste continue d’être investi.
  • Rachat total : vous récupérez toute l’épargne et le contrat est clôturé.
  • Rachats partiels programmés : une somme versée à intervalle régulier, par exemple chaque mois.
  • Avance : l’assureur vous prête une partie de la valeur, remboursée avec intérêts.
  • Antériorité : après un retrait partiel, le contrat reste ouvert et garde sa date d’ouverture.
Fonds en euros ou unités de compte : comment répartir son épargne ?

Votre répartition dépend de votre projet, du moment où vous aurez besoin de l’argent et de votre réaction aux baisses.

  • Horizon : un projet proche ne se finance pas comme une retraite lointaine.
  • Unités de compte : risque de perte en capital, leur valeur peut baisser fortement.
  • Reste du patrimoine : immobilier, épargne de précaution, placements détenus ailleurs.
  • Fonds en euros : certains contrats en lient l’accès à une part minimale d’unités de compte.
  • Arbitrages : sans fiscalité tant que rien n’est retiré, en gestion libre ou pilotée.

Comment rédiger la clause bénéficiaire de son assurance vie ?

La clause standard convient à beaucoup de familles, mais une clause mal rédigée peut faire tomber les capitaux dans la succession.

  • Sur mesure : famille recomposée, enfant vulnérable ou conjoint à protéger d’abord.
  • Bénéficiaires : nom et date de naissance, plus des rangs suivants en cas de décès ou renonciation.
  • Démembrement : l’usufruit au conjoint, la nue-propriété aux enfants.
  • Relecture : après chaque mariage, divorce, naissance ou décès.
  • Acceptation : un bénéficiaire qui accepte, avec votre accord, bloque toute modification sans lui.
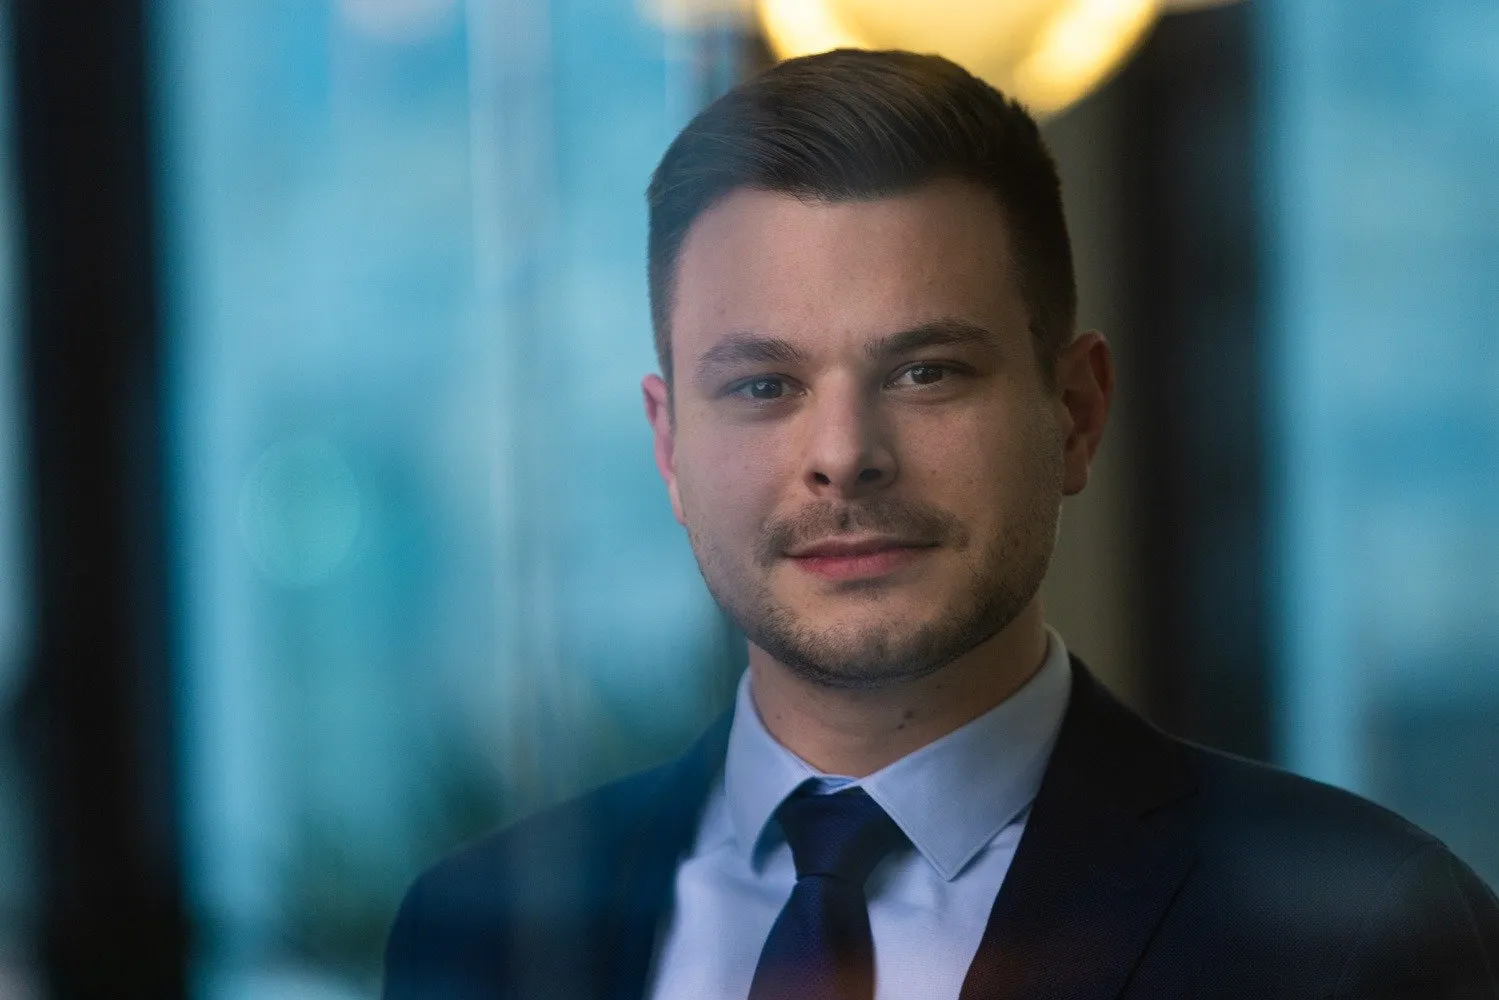
Portrait d’Akim, conseiller en gestion de patrimoine chez Ferless Conseil

Votre interlocuteur

Akim vous accompagne sur votre assurance vie

Akim OKSEN · Conseiller en Gestion de Patrimoine

Analyse financière personnalisée, Planification patrimoniale, Sélection de produits financiers et immobiliers.

Femme en fauteuil roulant, illustration sur la protection du patrimoine

Étude de cas · Particuliers

Réduire leur impôt grâce à l’épargne handicap

Candy & Martin, handicap

  • − 382 €d’impôt chaque année
  • 25 %de réduction d’impôt sur les versements
  • 0 €d’effort d’épargne supplémentaire
Lire l’étude de cas

FAQ

Vos questions sur
l’assurance vie

Les points qui reviennent le plus souvent lors de nos premiers rendez-vous.

Mon argent est-il bloqué 8 ans ?

Non. Vous pouvez racheter tout ou partie de votre épargne à n'importe quel moment. Le cap des 8 ans ouvre droit à un abattement annuel et à un taux réduit, il ne verrouille rien.

Peut-on détenir plusieurs contrats ?

Oui, sans limite, et c'est souvent pertinent pour séparer des objectifs ou des bénéficiaires. Le seuil de 150 000 € de versements s'apprécie toutefois sur l'ensemble de vos contrats.

Quel montant pour ouvrir ?

Les tickets d'entrée vont de quelques centaines d'euros à plusieurs dizaines de milliers selon les contrats. Le montant n'est pas le bon critère de départ : l'horizon et l'objectif le sont.

Faut-il souscrire à sa banque ?

C'est la solution la plus courante, rarement la plus performante : frais supérieurs et univers de supports restreint. Nos critères sont détaillés dans comment choisir son assurance vie.

Premier rendez-vous

Faisons le point sur
votre situation

Un échange de 45 minutes pour analyser vos contrats et identifier les leviers d'optimisation.