Professionnels

Mettre en place l'épargne salariale dans votre entreprise

Nous choisissons avec vous les dispositifs adaptés à votre entreprise, rédigeons les accords et mettons en concurrence les teneurs de compte, pour que vos primes profitent davantage à vos salariés et à vous-même.

  • 4 dispositifsétudiés : intéressement, participation, PEE et PERCO
  • 1 à 250salariés : la taille d’entreprise où le dirigeant peut lui-même en bénéficier
  • 4 étapesde l’audit au déploiement auprès de vos équipes
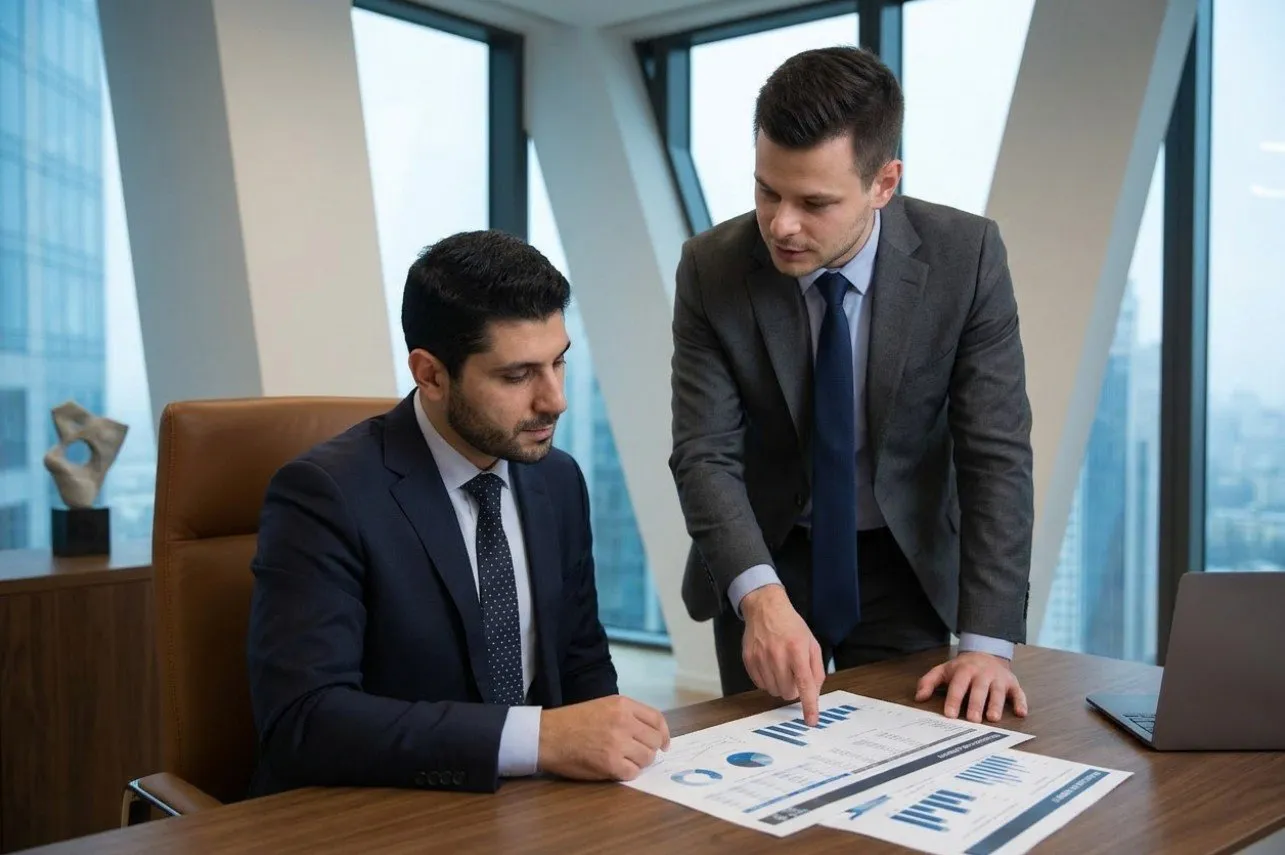
Akim présentant un document à Mathieu

Épargne salariale

Qu'est-ce que l'épargne salariale ?

L’épargne salariale désigne l’ensemble des dispositifs permettant d’associer les salariés aux résultats de l’entreprise et de les aider à se constituer une épargne dans un cadre fiscal et social avantageux. Ces mécanismes bénéficient à tous : les salariés reçoivent un complément de rémunération défiscalisé, l’entreprise réduit ses charges sociales et fidélise ses équipes, et le dirigeant peut lui-même en bénéficier sous certaines conditions.

Le constat

Vous vous reconnaissez ?

Ces problématiques RH et fiscales appellent des solutions d’épargne salariale.

  • Turnover élevé

    Vous avez du mal à fidéliser vos talents. Les augmentations de salaire coûtent cher en charges et ne suffisent pas à retenir les meilleurs.

  • Charges sociales pesantes

    Chaque euro de prime ou d'augmentation vous coûte 1,50€ à 1,80€ en charges. Vous cherchez des alternatives plus efficientes.

  • Méconnaissance des dispositifs

    Vous savez que l'épargne salariale existe mais vous ne savez pas par où commencer ni quels dispositifs choisir.

Notre approche

Notre approche de l'épargne salariale

Un accompagnement complet de la conception à la gestion.

  • Diagnostic des besoins

    Analyse de votre situation : effectif, masse salariale, résultats, objectifs RH. Identification des dispositifs pertinents.

  • Conception sur-mesure

    Rédaction des accords (intéressement, participation), dimensionnement des enveloppes, choix des critères de déclenchement.

  • Sélection des supports

    Analyse comparative des offres du marché (banques, assureurs). Négociation des frais, sélection des fonds d'investissement.

  • Mise en place et suivi

    Accompagnement administratif, communication aux salariés, suivi annuel des performances et ajustements si nécessaire.

Le déroulé

Comment mettons-nous en place l'épargne salariale ?

Un processus structuré pour des dispositifs efficaces et conformes.

  1. Étape 1 sur 4

    Audit et cadrage

    Analyse de votre situation sociale et fiscale, de vos objectifs RH et de votre capacité financière. Définition du périmètre des dispositifs.

  2. Étape 2 sur 4

    Rédaction des accords

    Élaboration des accords d'intéressement et/ou de participation, définition des critères, des modalités de calcul et de répartition.

  3. Étape 3 sur 4

    Mise en concurrence

    Appel d'offres auprès des teneurs de compte (banques, assureurs), analyse des offres, négociation des conditions tarifaires.

  4. Étape 4 sur 4

    Déploiement

    Signature des contrats, dépôt des accords, communication aux salariés, formation des équipes RH, lancement opérationnel. Ces dispositifs s’intègrent dans une réflexion plus large sur la gestion de patrimoine du dirigeant dans les Hauts-de-Seine.

Akim présentant un document à Mathieu

Pour qui ?

À qui s'adresse ce service ?

L’épargne salariale s’adapte à toutes les tailles d’entreprise.

  • TPE (1-10 salariés)
  • PME (10-250 salariés)
  • Entreprises en croissance

Les bénéfices

Ce que vous allez obtenir

Des dispositifs performants pour l’entreprise et les salariés.

  • Économies de charges

    L'intéressement et l'abondement sont exonérés de charges sociales (hors forfait social selon effectif).

  • Avantage fiscal salariés

    Les sommes versées sont exonérées d'IR (hors CSG/CRDS) si placées sur PEE ou PERCO.

  • Déductibilité IS

    Les sommes versées (intéressement, abondement) sont déductibles du résultat imposable de l'entreprise.

  • Fidélisation des talents

    L'épargne salariale crée un lien durable avec vos collaborateurs et réduit le turnover.

  • Dirigeant bénéficiaire

    Le dirigeant peut lui-même bénéficier des dispositifs sous certaines conditions (entreprise de 1 à 250 salariés).

  • Image employeur

    Proposer de l'épargne salariale renforce votre marque employeur et facilite le recrutement.

Bon à savoir

L’épargne salariale
dispositif par dispositif

Intéressement, participation, PEE, PERCO : quelles différences ?

Ces dispositifs se combinent : les deux premiers versent de l’argent aux salariés, les deux autres l’épargnent avec une fiscalité favorable.

  • Intéressement : une prime liée aux objectifs ou résultats fixés dans l’accord.
  • Participation : une part des bénéfices redistribuée selon une formule encadrée par la loi.
  • PEE : épargne bloquée cinq ans, sauf cas de déblocage anticipé.
  • PERCO : épargne bloquée jusqu’à la retraite, sauf cas prévus par la loi.
  • Abondement : un complément versé par l’entreprise sur les versements des salariés.
Mon entreprise est-elle obligée de mettre en place l’épargne salariale ?

La participation devient obligatoire à partir d’un certain effectif. En dessous, rien n’est imposé de manière générale.

  • Effectif : il est apprécié selon des règles de décompte précises.
  • Réformes récentes : certaines petites entreprises bénéficiaires ont aussi des obligations de partage de la valeur.
  • TPE et PME : l’épargne salariale s’y met souvent en place par choix.
  • Dirigeant : vous en profitez aussi, et le cadre social des primes y est le plus favorable.
  • Audit : nous vérifions votre situation exacte à ce moment-là.

Comment l’épargne salariale réduit-elle le coût des primes ?

Versée en intéressement ou participation puis placée sur un PEE ou un PERCO, une prime coûte moins cher qu’une prime classique.

  • Prime classique : cotisations patronales et salariales, puis impôt sur le revenu.
  • Épargne salariale : ni cotisations sociales ni impôt sur le revenu.
  • Restent dus : CSG et CRDS, plus le forfait social selon l’effectif.
  • Côté entreprise : les sommes versées restent déductibles du résultat imposable.
  • À budget égal, le salarié reçoit davantage. Nous chiffrons l’écart avant toute décision.

Solutions souvent étudiées lors de cet accompagnement :

Portrait de Mathieu, conseiller en gestion de patrimoine chez Ferless Conseil

Votre interlocuteur

Mathieu vous accompagne sur votre épargne salariale

Mathieu HACHEMKHANI MAZLAGHANI · Ingénieur patrimonial

Analyse patrimoniale complète, Structuration et optimisation fiscale, Planification successorale, Gestion de patrimoine.

Conseiller en gestion de patrimoine en rendez-vous

Étude de cas · Entreprise

Valoriser ses collaborateurs sans alourdir sa masse salariale

Christophe, dirigeant de SARL

  • ÷ 2le coût des primes pour l’entreprise
  • PEE + PERCOavec accord d’intéressement
  • 18 moisd’accompagnement jusqu’au déploiement
Lire l’étude de cas

FAQ

Vos questions fréquentes

Une autre question ? Posez-la-nous directement lors d’un premier échange.

En tant que dirigeant, puis-je bénéficier de l’épargne salariale ?

Oui, dans les entreprises de 1 à 250 salariés, le dirigeant peut bénéficier des dispositifs mis en place pour les salariés, sous conditions. Il doit notamment les ouvrir à l’ensemble du personnel remplissant la condition d’ancienneté prévue par l’accord.

Pour un dirigeant, c’est un moyen de compléter sa rémunération et son épargne retraite. Nous l’intégrons dans l’analyse de votre rémunération globale.

Peut-on mettre en place un accord d’intéressement dans une entreprise sans salarié ?

Des règles particulières existent pour les très petites structures, notamment lorsque le dirigeant est seul ou avec son conjoint. Leur application dépend de la forme de la société et de votre statut. Nous regardons votre cas précis lors du premier rendez-vous.

Combien de temps faut-il pour mettre en place l’épargne salariale ?

Comptez généralement plusieurs mois entre l’audit et le premier versement. La rédaction des accords, la mise en concurrence des teneurs de compte et le dépôt administratif prennent du temps, et un accord d’intéressement doit en principe être conclu dans un délai encadré par rapport à l’exercice concerné. Mieux vaut donc anticiper.

Qui gère les comptes des salariés au quotidien ?

Le teneur de compte (une banque, un assureur ou une société de gestion) gère les versements, les placements et les demandes de déblocage. Nous vous aidons à le choisir, à négocier les frais et à sélectionner les fonds, puis nous suivons le dispositif chaque année avec vous.

Premier rendez-vous

Votre patrimoine mérite
une stratégie claire.

Présentez-nous vos enjeux patrimoniaux. Le périmètre et les honoraires d’une éventuelle mission sont précisés avant tout engagement.